La sentenza prima del giudice di pace e successivamente del Tribunale di Lucca ci ci ricorda come comportarci in caso di sinistro per far valere le nostre ragioni sia con l’assicuratore sia eventualmente in tribunale
Avv. Paolo Francesco Ballirano
Il Tribunale di Lucca ha pubblicato una sentenza (la 165/2026) che offre spunti di riflessione particolarmente utili sul rapporto tra operatori e assicuratori in caso di incidente con droni. La decisione affronta una questione destinata ad assumere crescente rilievo su quali elementi deve provare il proprietario o l’operatore di un drone che chiede alla propria compagnia assicurativa di indennizzare i danni derivanti dalla distruzione dello stesso.
La risposta del Tribunale è rigorosa: l’esistenza della polizza e la prova materiale del danneggiamento del drone, da sole, non sono sufficienti. L’assicurato deve dimostrare tutti i fatti necessari a ricondurre concretamente il sinistro all’interno del rischio assicurato.
In punto di fatto, la controversia portata dapprima al Giudice di Pace e, in secondo grado, al Tribunale di Lucca, riguardava un drone Autel Robotics Evo II, di proprietà di una società, coperto da una polizza combinata comprendente sia la responsabilità civile sia il corpo del drone.
Secondo quanto dedotto dalla società assicurata, l’11 agosto 2022 il drone aveva subito un incidente riportando danni non riparabili. Il sinistro era stato denunciato alla compagnia e, non essendo intervenuto il pagamento, la società aveva agito per ottenere un risarcimento pari a 7.950 euro, corrispondente al prezzo di acquisto del drone.
La domanda era stata tuttavia respinta dal Giudice di Pace di Lucca e la società aveva quindi proposto appello dinanzi al Tribunale. Oggetto della controversia – e delle pronunce sfavorevoli rese in primo e secondo grado – non era l’effettivo danneggiamento del drone, quanto piuttosto la possibilità di ricondurre tale danneggiamento al rischio coperto dalla polizza assicurativa. Ed è precisamente su questo terreno che la domanda della società assicurata non ha superato il vaglio del Giudice di Pace e, successivamente, del Tribunale in sede di appello.
Nella sentenza, il Tribunale motiva la propria decisione richiamando il principio generale dell’onere della prova previsto dall’art. 2697 del codice civile, in base al quale è onere di chi agisce in giudizio fornire gli elementi necessari a dimostrare la fondatezza della propria pretesa. Applicato tale principio al caso concreto, la sentenza ci dice che occorre provare non solo il danno ma anche come si è verificato il sinistro, dove si trovava l’aeromobile, quale attività stava svolgendo, chi ne aveva il controllo e se il pilota possedeva i requisiti richiesti dalla polizza.
Secondo il Tribunale, la semplice presentazione della denuncia di sinistro non esonera l’assicurato dal provare la dinamica del sinistro, trattandosi di un atto formato unilateralmente dalla stessa parte assicurata e, pertanto, in assenza di ulteriori elementi, non è sufficiente a dimostrare le circostanze in essa riportate.
Nel caso deciso dal Tribunale di Lucca mancava proprio la prova delle circostanze di fatto e di luogo nelle quali il drone era utilizzato, delle cause dell’incidente, dell’identità e dei titolo del soggetto che lo pilotava.
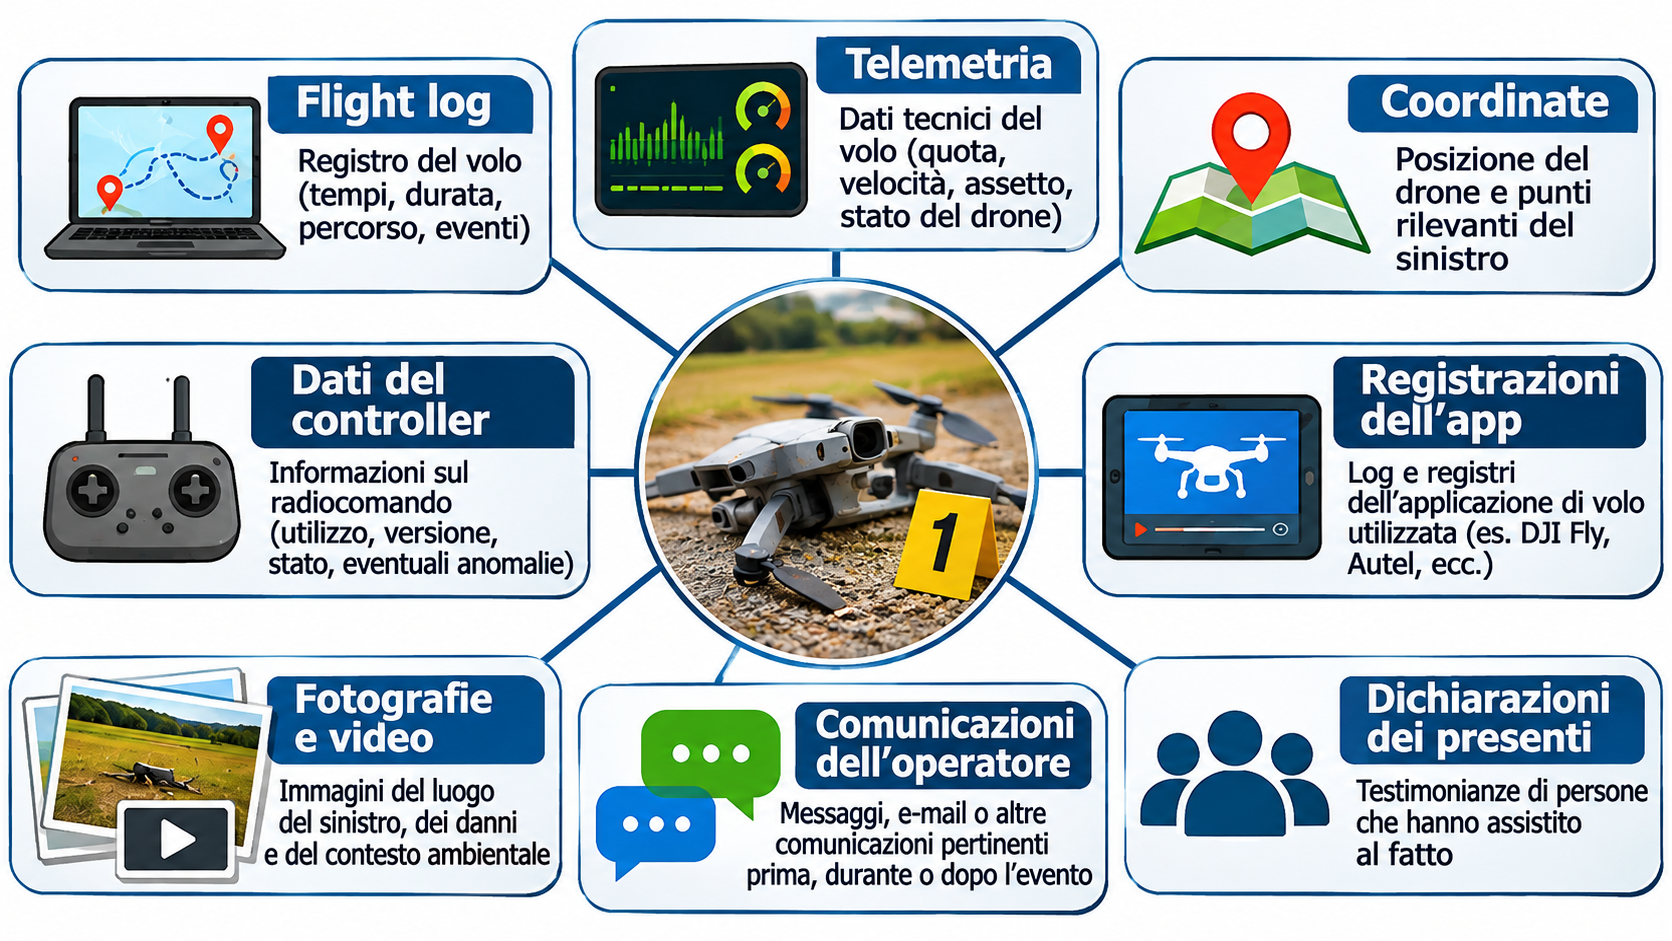
È certo che per quanto riguarda i droni, una parte considerevole delle informazioni relative a un incidente può essere ricostruita attraverso elementi tecnici che, se correttamente conservati, possono assumere grande importanza anche in un successivo contenzioso: flight log, telemetria, coordinate, dati relativi al controller, registrazioni dell’applicazione utilizzata, fotografie e video del luogo del sinistro, eventuali comunicazioni dell’operatore e dichiarazioni delle persone presenti.
La sentenza non si pronuncia specificamente sul valore probatorio di questi elementi. Tuttavia, dal suo ragionamento emerge chiaramente quanto possa essere rischioso affidare la prova dell’incidente alla sola dichiarazione resa dall’assicurato dopo l’evento. Particolarmente significativa è anche la valutazione del questionario compilato al momento della stipula della polizza. La società aveva indicato, nell’informativa precontrattuale relativa, il nominativo di un determinato soggetto quale pilota/operatore del drone. Per il Tribunale questo elemento non era però sufficiente. Da un lato, dal documento non emergeva la prova del possesso dei requisiti professionali richiesti dalla polizza; dall’altro, non risultava dimostrato che la persona indicata nel questionario fosse effettivamente il soggetto ai comandi del drone al momento dell’incidente.
Per le imprese che dispongono di più piloti e di una flotta di UAS, la tracciabilità dell’assegnazione di ciascun volo assume quindi una funzione non soltanto operativa e di safety, ma anche assicurativa.
Si tratta, del resto, di un’esigenza coerente con l’attuale quadro europeo. Il Regolamento (UE) 2019/947 distingue le operazioni UAS nelle categorie “open”, “specific” e “certified” e collega a ciascuna di esse differenti requisiti operativi e di competenza del pilota remoto.
Anche se la pronuncia del tribunale ha ad oggetto l’assicurazione dei danni subiti dal drone e non l’assicurazione della responsabilità civile verso terzi richiesta per le operazioni UAS, offre lo spunto per tener presente le specificità dell’assicurazione per i droni e le modalità di conservazione dei dati anche ai fini di un possibile contenzioso assicurativo.
Categorie operative, competenze del pilota remoto, autorizzazioni, condizioni di esercizio, zone geografiche e procedure operative possono incidere sulla delimitazione del rischio assicurato e sulla prova dello stesso al fine di ottenere l’indennizzo richiesto. Ne deriva che, in presenza di un sinistro, sarà necessario verificare attentamente la formulazione della polizza applicabile, la normativa vigente alla data dell’incidente e le concrete caratteristiche dell’operazione svolta.
La decisione di Lucca trasmette, in definitiva, un messaggio molto pratico agli operatori e cioè che la gestione del rischio assicurativo non inizia quando si verifica il sinistro ma, piuttosto, quando si procede all’organizzazione e alla documentazione delle operazioni. Per un operatore professionale diventa quindi opportuno poter ricostruire, per ciascun volo la tipologia del mezzo utilizzato, l’operazione svolta e i requisiti richiesti dal pilota. Naturalmente, oltre alla dinamica dell’evento è necessario verificare quali siano i dati tecnici disponibili per poterlo provare. La conservazione dei dati di volo e della documentazione operativa assume quindi anche una funzione di vera e propria gestione preventiva del contenzioso.
Perché, come dimostra la sentenza n. 165/2026 del Tribunale di Lucca, quando il drone è ormai a terra la domanda decisiva non è soltanto se esista una polizza ma, piuttosto, se è in grado di provare che proprio quel sinistro, avvenuto in quelle condizioni e durante quella specifica operazione, rientrava nella copertura assicurativa pattuita.
.
Leggi anche:
 22 mila soci assicurati, inaugurato l’anno assicurativo 2020-2021 di DronEzine per chi vola con i droni
 U-Space: l’Europa apre al volo dei droni fuori dalla vista del pilota anche in città. Ma il pilota conterà pochissimo
 Marchio CE per i droni richiesto da EASA: Cos’è e perché il tuo drone non ce l’ha